混合策略的定义
混合策略是指玩家在其纯策略上进行随机化选择,并为每种纯策略分配一个特定的概率。这些概率之和必须等于1。例如,玩家1可能以概率 p 选择策略 R,以概率 选择策略 L。
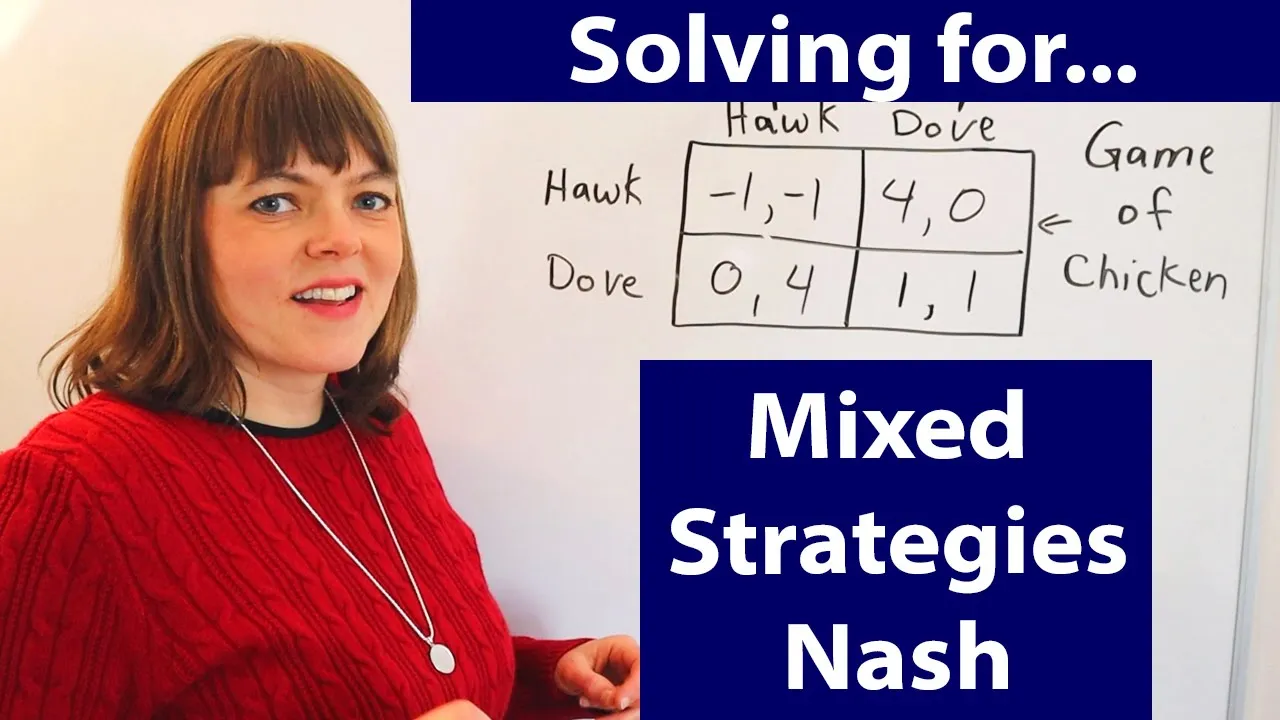
Ashley Hodgson · YouTube · 3:49
本视频片段演示了在双人博弈中求解混合策略纳什均衡的数学过程。借助一个具体的 收益矩阵,讲师阐释了核心原理:一名玩家必须选择其行动概率,使得对手在其可选的纯策略之间无差异。推导过程包括:将玩家2的策略(右和左)的期望收益表示为玩家1选择右的概率 p 的函数;再令这两个期望收益相等,从而解出所得线性方程,得出玩家1选择右的概率为 。该片段既强调了这一方法看似反直觉的特点,又提供了清晰、逐步展开的代数证明。 这段 79秒的白板讲解用于求解玩家 2的混合概率 q 在一个 2x2 博弈中。主持人指出,q 必须使参与者 1 在 R 和 L 之间无差异,计算 和 ,令二者相等,得到 。随后她将此解释为参与者 2 以概率 ,从而与玩家 1先前的混合策略共同完成混合策略纳什均衡的计算。
在学习检查器中查看要点和时刻,或切换阅读标签查看完整笔记。
依据视频画面与讲解整理,并非逐字语音转写。
本节逐步讲解求解混合策略纳什均衡的数学过程。我们从一个标准的双人博弈开始,该博弈由一个收益矩阵表示。
双方玩家各自拥有两种纯策略:右(R)和左(L)。他们并不固守某一种策略,而是进行随机化选择。玩家1以概率选择 R,以概率选择 L;类似地,玩家2以概率选择 R,以概率选择 L。
求解此类系统的根本原则是无差异原则。为求得玩家1的最优混合概率,我们必须确定使玩家在选择R或L之间完全无差异的2的值。当玩家2无差异,其选择R的期望收益恰好等于选择L的期望收益。
我们来计算玩家2选择策略 R 时的期望收益,记为。观察矩阵的第一列:若玩家1选择 R(概率为),则玩家2获得收益1;若玩家1选择 L(概率为),则玩家2获得收益0。因此,,化简后为。
接下来,我们计算玩家2选择策略 L 时的期望收益,记为。观察矩阵的第二列:若玩家1选择 R(概率为),则玩家2获得收益0;若玩家1选择 L(概率为),则玩家2获得收益2。因此,,展开并化简后为。
为强制实现无差异性,我们将两个期望收益设为相等:。解这个简单的线性方程,我们在等式两边同时加上,得到,最后两边同除以3,求得。
该结果表明:若玩家1以概率选择右、以概率选择左来进行策略混合,则无论玩家2选择右还是左,其期望收益均为,从而使其处于无差异状态。
该片段以玩家 1 的混合概率已有结果为起点,主讲人随即转向剩余未知量:玩家 2 的概率 。黑板上的博弈矩阵保持不变,此前关于 的演算被擦除,并替换为标题“玩家 2 对 q 的选择:”。
核心思想直接陈述如下:为求出,我们必须使玩家1在两个纯行策略和之间无差异。这是标准的混合策略逻辑:对手选择混合策略,使得正在随机化的玩家对其所混合的纯行动没有严格偏好。
第一个方程由玩家 1的顶行构建。若玩家 1选择 ,则当玩家 1获得 ,当玩家 2选择 时,以及当玩家 选择 2 选择 ,由于玩家 2 选择 的概率为 且 的概率为 ,因此期望收益为 。
第二个方程来自玩家 1 的底行。如果玩家 1 选择 ,则玩家 1 获得 当玩家 2 选择 且 当玩家 2 选择 。因此期望收益为 。
无差异性要求这两个期望收益相等,因此黑板上写出 。两边同时加上 得到 ,再两边同时除以 得出 。这是使玩家 的收益相等的 1 唯一取值,即从 和 所得的收益相等。
主讲人随后用语言解释该结果: 表示玩家 2 以概率 选择 ,并以概率 选择 。在此混合策略下,参与者 1 在两行策略之间无差异,再结合参与者 1 之前求得的混合策略,即可得到该博弈的混合策略纳什均衡。
混合策略是指玩家在其纯策略上进行随机化选择,并为每种纯策略分配一个特定的概率。这些概率之和必须等于1。例如,玩家1可能以概率 p 选择策略 R,以概率 选择策略 L。
在混合策略纳什均衡中,一名参与者会特意选择其行动概率,使得对手在其所有可选的纯策略之间无差异。这确保了对手没有动机偏离其自身的混合策略。
某一特定纯策略的期望收益,等于该策略分别对抗对手每种可能纯策略时所获收益,乘以对手选择对应纯策略的概率,再将所有乘积相加所得的结果。
为求出未知概率(例如玩家1的概率 p),需先为对手的每一种纯策略列出其对应的期望收益表达式;然后令这些期望收益彼此相等,并解所得的代数方程,从而求出该未知概率。
为确定玩家2的混合概率,需选取,使得玩家1从获得的期望收益等于玩家1从获得的期望收益。这是本视频片段所采用的核心方法。
利用顶行收益和,并以玩家2的概率和加权,即可按黑板所示方式计算出期望收益。
利用底行收益和,选择的期望收益即为在玩家2混合策略下的加权平均值。
令两个收益表达式相等,可得到一个简单的线性方程。黑板上展示了从等式成立到最终解(用方框标出)的完整代数推导过程。
该结果表明,参与者 2 以概率 选择 ,以概率 选择 。在此混合策略下,参与者 1 在两种纯策略之间无差异,这正是与参与者 1 自身的混合策略相结合后支撑混合策略纳什均衡的条件。
按知识点查看条件、步骤和证据。补充解释与视频直接内容分别标明。
说话人指出,玩家1以概率 p 向右移动,以概率1-p 向左移动。
白板上在代表玩家1策略 R 的顶行旁标有“p”。
p
玩家1选择策略右(R)的概率。
对应的式子为:[0, 1]
说话人指出,玩家2以概率 q 向右移动,以概率1-q 向左移动。
白板上在代表玩家2策略 R 的左列上方标有“q”。
q
玩家2选择策略右(R)的概率。
对应的式子为:[0, 1]
说话人写出等式 。
玩家2选择策略右(R)时的期望收益。
实数
说话人写出等式 。
玩家2选择左(L)策略时的期望收益。
实数
收益矩阵将玩家1的行策略标记为R和L。
R
玩家1在收益矩阵中的右行纯策略。
玩家1的策略集
收益矩阵将玩家1的行策略标记为R和L。
L
玩家1在收益矩阵中的左行纯策略。
玩家1的策略集
收益矩阵将玩家2的列策略标记为R和L。
在01:00-01:09处,说话者指出玩家2以概率q在右和左之间进行混合。
R
玩家2的右列纯策略。
玩家2的策略集
收益矩阵将玩家2的列策略标记为R和L。
L
玩家2的左列纯策略。
玩家2的策略集
黑板标题写的是“玩家2对q的选择:”,方程中使用了q和(1-q)。
在时间点00:04-00:08,说话人说:“现在我们来计算玩家二对q的选择。”
q
玩家2选择R的概率;那么(1-q)就是选择L的概率。
q 大于等于 0 且小于等于 1
黑板上写出。
在时间点00:15-00:29,说话人构建玩家1选择向右时的收益。
玩家 1 的期望收益,当玩家 1 选择策略 R 对抗玩家 2 的混合策略时。
实数值的期望收益
黑板上写出。
在时间点00:33-00:45,说话人构建玩家1选择向左时的收益。
玩家 1 的期望收益,当玩家 1 选择策略 L 对抗玩家 2 的混合策略时。
实数值期望收益
可见的矩阵元素为(0,1)、(3,0)、(4,0)、(0,2)。
,\
所展示博弈中行玩家与列玩家的收益。
一个标准型博弈的收益矩阵
讲解者说明,玩家以特定概率选择向右或向左。
白板上显示一个的收益矩阵,行和列分别标有概率 p、1-p、q 和 1-q。
在混合策略中,玩家在其可选的纯策略之间进行随机选择。每种纯策略以特定概率被选中,且这些概率之和必须等于1。
适用于玩家拥有多种纯策略的博弈。
概率必须非负,且总和为1。
讲解者陈述规则:“玩家1选择 p……以使玩家2在向右与向左之间无差异。”
白板上的文字为:“玩家1对 p 的选择:使玩家2在 R 与 L 之间无差异。”
为求得混合策略纳什均衡,一方玩家需选择其行动的概率,使得对手在其所有可选纯策略之间无差异。这意味着对手各纯策略的期望收益必须相等。
用于求解有限博弈中的混合策略纳什均衡。
需要根据对手的混合策略计算期望收益。
在00:08–00:15处,说话者说:‘对于玩家二选择的概率q,我们需要让玩家一在选择右和选择左之间无差异。’
黑板上首先写出两个期望收益表达式,然后令它们相等。
为求出玩家 2 应以何种概率进行混合,使得玩家 1 愿意随机化,请计算玩家 1在参与者2采用混合策略时,参与者1在选择R和L之间无差异。
目标玩家必须在被混合的纯策略之间无差异。
对手的概率之和必须为1。
解应落在区间[0,1]内,以表示一个有效的混合策略。
黑板上写出。
在00:22-00:29处,主讲人解释道:若玩家1向右行动,则玩家1将以相应概率获得0或3。
当参与者1选择顶行R时,收益为0若参与者2选择R,且为3若参与者2选择L。当参与者2以概率q在R上进行混合时,期望收益是这两个结果的加权平均值。
玩家2以概率q选择R,以概率1-q选择L。
收益数值取自所展示矩阵中玩家1的R行。
黑板上写出:。
在00:37-00:45处,主讲人解释道:若玩家1选择向左行动,则玩家1将依据与q相关的概率获得4或0。
当参与者1选择底行L时,收益为4 如果参与者 2 选择 R,且 0 如果参与者 2 选择 L。在参与者 2 的混合策略下,期望收益是这两个结果的加权平均值。
玩家2以概率q选择R,以概率1-q选择L。
收益数值取自所展示矩阵中玩家1的L行。
在01:10-01:19处,主讲人指出:若双方玩家均采用这些混合比例,则构成混合策略纳什均衡。
黑板标题为“混合策略纳什均衡”。
本片段仅推导出玩家2的q值;在此部分中未重述玩家1的p值。
若玩家2选择q使得,则玩家1在R与L之间无差异;再结合玩家1对应的混合概率,即可得到所展示博弈的混合策略纳什均衡。
该博弈为所展示的标准型博弈。
玩家2以概率q和分别在R与L之间进行混合。
所涉均衡概念为混合策略纳什均衡。
对于所展示的博弈,存在某个q值可使玩家1无差异;当双方均采用各自的均衡混合策略时,该策略组合即构成混合策略纳什均衡。
主讲人依次写出 和 的方程,令二者相等,并求解 p。
计算玩家 2 选择策略 R 时的期望收益。玩家 2 在玩家 1 选择 R(概率为 p)时获得收益 1,在玩家 0 选择 L(概率为 1-p)时获得收益 1-p).
期望值的定义。
化简玩家2选择策略 R 时的期望收益表达式。
代数化简。
计算玩家 2 选择策略 L 时的期望收益。玩家 2 在玩家 0 选择 1 选择 R(概率为 p),且 2 若玩家 1 选择 L(概率为 1-p).
期望值的定义。
化简玩家2选择策略 L 时的期望收益表达式。
代数展开与化简。
令期望收益相等,使玩家2在策略R与L之间无差异。
无差异原则。
在等式两边同时加上2p。
代数运算。
等式两边同时除以3,解出p。
代数运算。
玩家1必须以概率选择策略R,以使玩家2在其策略之间无差异。
黑板上依次写出,然后,最后并加方框标注。
在00:48−00:57处,讲话者指出这两个表达式必须彼此相等。
计算玩家1在面对玩家2的混合策略时,选择R所得的期望收益。
使用顶行收益0和3计算的加权平均期望收益。
计算参与者1选择L策略时,针对参与者2混合策略的期望收益。
使用底行收益4和0计算的加权平均期望收益。
令两项期望收益相等,使参与者1在R与L之间无差异。
混合策略均衡组成部分的无差异条件。
将-3q项移至等式右侧,并合并同类项。
线性方程的代数整理。
等式两边同除以7,以解出q。
求解单变量线性方程。
使参与者1无差异的q值为。
白板上展示了一个贯穿整个推导过程的特定收益矩阵。
给定一个 2-人博弈,其收益矩阵为 [[0, 1], [3, 0]],对应玩家 1 的行 R,以及 [[4, 0], [0, 2,对于行L,求玩家1应选择行R的概率p,以使玩家2在其列之间无差异。
收益矩阵:若对手选列R,行R带来(0,1);若对手选列L,行R带来(3,0)。若对手选列R,行L带来(4,0);若对手选列L,行L带来(0,2)。
玩家1以概率p选择R,以概率选择L。
玩家2以概率 q 选择 R,以概率 选择 L。
求 p 的值。
计算玩家2选择列 R 的期望收益。
将期望值公式应用于玩家2在第一列中的收益。
计算玩家2选择列 L 的期望收益。
将期望值公式应用于玩家2在第二列中的收益。
令两个期望收益相等,并解出 p。
无差异性原则要求 。
p 等于2除以3
将 代回期望收益方程,得 ,且 ,验证了玩家2处于无差异状态。
完整演算示例呈现在黑板上:收益矩阵、两个收益表达式、等式关系,以及用方框标出的。
主讲人叙述了问题设定、等式建立步骤,以及的含义解读。
该片段提到了玩家1先前的解法,但本段未展示其推导过程。
已知所示的收益矩阵,确定玩家2选择R策略的概率q,使得玩家1在R与L之间无差异。
玩家1的策略为R和L。
玩家2的策略为R和L。
收益矩阵的元素依次为(0,1)、(3,0)、(4,0)、(0,2)。
玩家2以概率q选择R,以概率选择L。
求q,使得玩家1从R获得的期望收益等于玩家1从L获得的期望收益。
利用玩家1收益矩阵的顶行数值,构造其选择R的期望收益。
在玩家2混合策略下的期望值。
利用玩家1收益矩阵的底行数值,构造其选择L的期望收益。
在玩家2混合策略下的期望值。
令两个期望收益相等,以施加无差异条件。
混合策略均衡要求进行混合的参与者在所有被使用的纯策略之间无差异。
等式两边同时加上3q。
线性方程化简。
两边同时除以7。
分离出未知概率。
q 等于 3 除以 7
代回:,且,因此这两个收益相等。
视频展示一块白板,上面已预先画好一个的收益矩阵,并标有玩家与策略的名称,以及概率 p、、q、。
支付矩阵
玩家1的策略(R,L)
玩家2的策略(R,L)
概率(p,,q,)
期望支付方程
主讲人将 和 的方程写在矩阵下方。
主讲人令两个方程相等,并求解 p,同时在黑板上写出求解步骤。
初始支付矩阵及其数值在整个片段中保持不变。
视觉布局将博弈的参数与混合策略均衡的逐步数学推导组织起来,使逻辑脉络清晰明了。
主讲人擦去先前‘玩家1选择p’的演算过程,并写下新标题‘玩家2选择q:’。
在整个片段中,黑板上逐步累积出现、、等式、接着,最后框出结果。
2x2收益矩阵
标题:玩家2选择的 q 值:
两个期望收益公式
等式链,最终得出方框标注的
此前关于 p 的方程被移除。
为玩家2的 q 值添加一个新标题。
依次写出两个收益表达式。
写出无差异方程及其代数化简过程。
最终答案用方框标出。
收益矩阵本身在整个片段中保持不变。
玩家1的策略仍标记为 R 和 L,玩家2的策略也仍标记为 R 和 L。
视觉序列展示了标准的混合策略计算流程:保持博弈结构不变,从求解一名玩家的混合概率切换到求解另一名玩家的混合概率,推导期望收益,施加无差异条件,并求解所得的线性方程。
主讲人指出:‘现在这一点有点反直觉,但再次强调,本视频中我只向你们展示数学推导,而不解释其直观含义。’
学生可能凭直觉认为,玩家应直接选择概率以最大化自身的期望支付,而非通过使对手无差别来确定概率。
在混合策略纳什均衡中,一名玩家的混合概率被特意选定,以使*另一名*玩家在其纯策略之间无差异,从而确保对手没有动机偏离其自身的混合策略。
在时间点01:00-01:09,主讲人明确将 q 解释为玩家2选择右策略的概率。
方程组将 q 与 R 列的收益配对,将(1-q)与 L 列的收益配对。
人们可能错误地将 q 附着于玩家2的左侧行动,或附着于错误列的收益上。
在此例题中,q 乘以玩家2的 R 列收益,因此 q 是玩家2选择 R 的概率,而(1-q)是其选择 L 的概率。
在 00:08—00:15 处,说话者表示在求解玩家 1 的混合策略概率 q 时,需使其无差异;2 的 q。
一个常见错误是:在求解玩家 2 的收益来计算玩家 2 的 q。
为求得玩家2的均衡混合概率,需令玩家1在玩家1各纯策略下的期望收益相等,因为玩家2的混合策略必须使玩家1愿意进行混合。
主讲人明确将无差异原则与建立并求解代数方程联系起来。
该推导通过应用无差异原则,令期望收益相等并求解所得方程,计算出精确的概率 p。
黑板上首先计算 和 ,然后令二者相等。
无差异法的运用步骤是:先分别计算两个期望收益表达式,再令二者相等。
和 均代入方程 。
第二个期望收益公式提供了无差异法所用无差异方程的另一侧。
该例题与推导过程使用相同的板书,最终得到 。
该例题通过推导求解:令两个期望收益相等,并化简得到 。
整个片段聚焦于求出玩家1的 p 值。
主讲人写出了 和 的公式。
整个片段专注于求解参与者2的混合概率 q。
在00:48–00:57处,主讲人指出,为使参与者1无差异,必须令这两项相等。
在00:08–00:15处,主讲人指出,参与者2的 q 被选定为使参与者1无差异。
在01:00–01:09处,主讲人将 q 解释为参与者2选择右策略的概率。
已覆盖 · 整个片段涵盖了一个 博弈的设定,以及利用无差异原则逐步进行数学推导,以求出玩家1混合策略概率 p 的过程。
已覆盖 · 主讲人从先前关于 p 的求解过渡到求解参与者2的 q 这一任务。
已覆盖 · 无差异原则被明确提出:选择 q,使得参与者1在策略 R 和 L 之间无差异。
已覆盖 · 黑板根据顶行收益推导出 。
已覆盖 · 黑板根据底行收益推导出 。
已覆盖 · 将两个收益表达式令其相等并化简,得到 。
已覆盖 · 主讲人将 解释为玩家 2 以概率 选择 R,并将此与混合策略纳什均衡联系起来。
要计算玩家 1 混合策略的概率 ,你必须确定使玩家 2 在选择其纯策略右(R)和左(L)之间完全无差异的 值。这通过将玩家 2 的每个纯策略的期望收益计算为 的函数来实现,然后将这两个期望收益设为相等,并求解所得的线性方程以得到 。
适用条件:游戏是具有 2x2 收益矩阵的有限标准形式游戏。;玩家 1 以概率 选择 R,以概率 选择 L。;玩家 2 从玩 R 和 L 获得的期望收益必须使用玩家 1 的混合策略来计算。; 的解必须位于区间 内,以表示有效的混合策略。
在这个游戏中, 意味着玩家 2 以 的概率选择其纯策略右(R),因此以 的概率选择其纯策略左(L)。在这个特定的混合策略下,玩家 1 在选择 R 和 L 之间完全无差异,无论他们选择什么,都获得 的期望收益。
适用条件:游戏是显示的 2x2 标准形式游戏。;玩家 2 以概率 和 在 R 和 L 之间混合。;均衡概念是混合策略纳什均衡。
特定纯策略的期望收益是通过将该策略对抗对手每个可能的纯策略的收益乘以对手选择这些策略的概率,然后将结果相加来计算的。它是结果的加权平均值。
适用条件:对手有一组纯策略。;对手为他们的每个纯策略分配一个特定的概率,并且这些概率之和为 1。;目标玩家在每种纯策略组合下的收益是已知的。
我们将两个期望收益设为相等是为了强制执行无差异原则。在混合策略纳什均衡中,玩家只有在对他们的纯策略完全无差异时才会随机化。
适用条件:游戏处于混合策略纳什均衡中。;玩家在多个纯策略上随机化。;玩家的纯策略的期望收益是根据对手的混合策略计算的。
在求解玩家 2 的混合概率 时,玩家 1 的期望收益被设为相等。具体来说,你将玩家 1 选择其纯策略 R 的期望收益与玩家 1 选择其纯策略 L 的期望收益相等化。
适用条件:背景是寻找混合策略纳什均衡。;玩家 2 是其混合概率 正在被求解的玩家。;玩家 1 是必须被使无差异的对手。
要找到玩家 2 的混合概率 ,你必须选择 使得玩家 1 在他们的纯策略右(R)和左(L)之间无差异。这涉及在玩家 2 的混合策略下计算玩家 1 从每个纯行策略获得的期望收益,将这两个期望收益设为相等,并求解所得的线性方程以得到 。
适用条件:玩家 2 以概率 和 在 R 和 L 之间混合。;目标玩家(玩家 1)必须在所混合的纯策略之间无差异。; 的解应位于 内,以表示有效的混合策略。